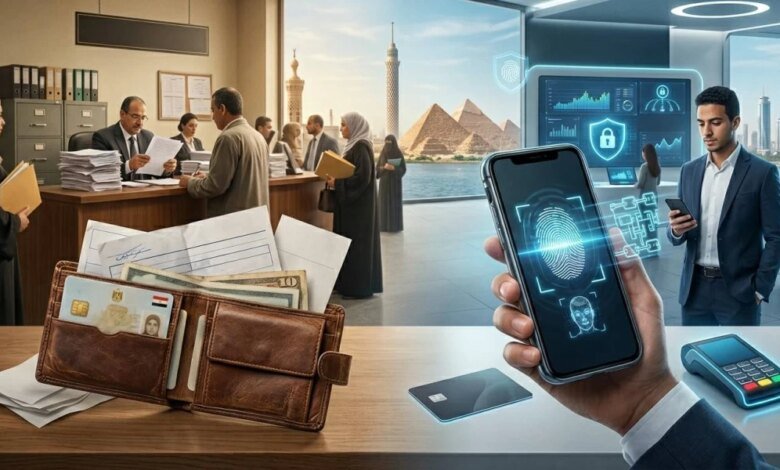
قبل ظهور الهوية الرقمية شهد القطاع المالي اعتماداً كلياً على المستندات الورقية، وواجه القطاع عدة تحديات تشغيلية واقتصادية حيث كانت الإجراءات على أساس الحضور الشخصي وكان هناك بطء في الإجراءات مع الالتزام بزيارة الفرع لفتح الحسابات المصرفية فضلاً عن ارتفاع التكاليف التشغيلية ومعدلات الاستبعاد المالي.
كما كانت المستندات الورقية عرضة لثغرات الاحتيال والتزوير ولكن بعد التحول الرقمي تمت إعادة هيكلة شاملة للخدمات والعمليات عبر التكنولوجيا حيث تشهد القطاعات المالية تحولاً جذرياً نحو التخلي عن المعاملات الورقية حيث أصبحت الهوية الرقمية حجر الزاوية في التحقق من هؤلاء العملاء إلكترونياً.
تعد الهوية الرقمية الركيزة الأساسية للتحول المالي والشمول المصرفي كما أن لها أبعاداً تحليلية وأثراً اقتصادياً ومنها:
– الشمول المالي
– تقليل التكلفة التشغيلية
-مكافحة الاحتيال وغسيل الأموال
الفرق بين الهوية الرقمية والهوية التقليدية
هناك فرق من حيث الشكل ووسيلة التحقق ومستوى الأمان والتحكم بالبيانات حيث تعتبر الهوية التقليدية مستنداً ورقياً ويجب حضور العميل بشكل شخصي، كما تحتاج وقتاً طويلاً وتعد عرضة للتلف أو الضياع.
في المقابل، فإن الهوية الرقمية تعتبر مستنداً رقمياً ويمكن التحقق من العميل بشكل لحظي عن بعد ويتم التنفيذ لحظياً وتتميز بصعوبة الاختراق والمراقبة الفورية للمحاولات المشبوهة.
تشير تقارير البنك الدولي إلى أن هناك التالي في ما يخص الهوية الورقية:
1- ارتفاع في تكلفة فتح الحسابات المصرفية
2- تسرب معاملات
3- استغراق وقت كبير في معدل إنجاز المعاملات المالية ومراجعة الأوراق والتحقق من التوقيعات كما أن الاعتماد على الهوية الورقية كان سبباً في وجود خسائر ناجمة عن الاحتيال.
دور الهوية الرقمية
تلعب دوراً في القطاع المصرفي والشمول المالي والتكنولوجيا المالية وتشمل الآتي:
في القطاع المصرفي والتكنولوجيا المالية:
– فتح الحسابات إلكترونيا
– تسريع خدمات الدفع والتحويلات المالية
-دعم البنوك الرقمية
في الشمول المالي:
– إدماج الفئات غير المصرفية في الخدمات المالية عبر الهاتف المحمول
– إتاحة التقييم الائتماني الدقيق حيث تتيح ربط المعاملات اليومية للعميل بسجله الرقمي، ما يسهل الحصول على التمويل
الهوية الرقمية والتكنولوجيا المالية
تعتبر الهوية الرقمية المحرك الأساسي الذي تقوم عليه التكنولوجيا المالية حيث تمثل الوسيلة الرقمية المعترف بها قانونياً للتحقق من هوية العملاء والمؤسسات كما تمكن من إدارة المخاطر ومكافحة الاحتيال وغسيل الأموال وهذا دور مهم في قطاع التكنولوجيا المالية ويتم ذلك من خلال ربط الهوية الرقمية بالسجلات الموثقة والبيانات كما تساعد المنصات المالية على الحد من احتيال الشخصيات والقيام بالمعاملات المشبوهة والالتزام بمعايير وقوانين الامتثال.
البنك المركزي المصري والهوية الرقمية
في ما يخص دولة مثل مصر أصدر البنك المركزي أطراً تنظيمية لإعادة تشكيل المنظومة المالية الرقمية ومنها:
– التعرف على العميل إلكترونياً، حيث يتم إقرار القواعد لفتح حسابات مصرفية عن بعد دون الحاجة لزيارة الفروع
– البنوك الرقمية: إصدار قواعد ترخيص وتشغيل البنوك الرقمية لتقديم خدمات عبر المنصات الإلكترونية
– خدمات الدفع وانستاباي: التوسع في منظومة الشبكة القومية للمدفوعات اللحظية
ويشهد القطاع المصرفي المصري تحولاً جذرياً مع إقرار البنك المركزي المصري للضوابط والقواعد المنظمة للهوية المالية الرقمية وهي تمثل قواعد البنية التحتية التي تتيح للبنوك والمؤسسات المالية إمكانية التعرف على العملاء وفتح الحسابات المصرفية دون الحاجة إلى زيارة الفروع
إلى جانب توثيق أوامر الدفع والتحويلات الإلكترونية وجاء مع هذا القرار تأسيس شركة «هوية» حيث يستحوذ البنك المركزي المصري على 55% منها لإدارة منظومة «اعرف عميلك» الإلكترونية، كما تم إطلاق أول بنك رقمي مصري وهو One Bank.
بذلك تقدمت مصر 47 مركزاً في تصنيف مؤشر نضج الحكومة الرقمية لعام 2025 بحسب ما كشف تقرير أصدره مركز دعم واتخاذ القرار بمجلس الوزراء عن تطور الخدمات الرقمية في مصر موضحاً أن مؤشرات التحول الرقمي تعكس تقدماً ملحوظاً في نمو الاقتصاد الرقمي والتوسع في البنية التحتية والاتصال الرقمي وزيادة الاستخدام الفعلي للخدمات الحكومية الرقمية.


نمو معدل الشمول المالي وسوق الهوية الرقمية في مصر
هذه الإحصائية توضح زيادة الاعتماد على الهوية الرقمية وزيادة معدل نمو الشمول المالي في مصر حيث تعتبر الهوية الرقمية حجر الأساس والداعم لتحقيق الشمول المالي، فهي الجسر الذي نقل الأفراد غير المتعاملين مع القطاع المصرفي إلى داخل المنظومة المالية الرقمية كما لا يمكن أن يتم تحقيق شمول مالي مستدام دون وجود بنية تحتية آمنة.
دور هيئة الرقابة المالية مع إصدار الهوية الرقمية
تلعب الهيئة دوراً تنظيمياً ورقابياً في ضمان صحة ودقة بيانات العملاء داخل قطاع الأنشطة المالية غير المصرفية مثل:
1 التمويل الاستهلاكي
2 التمويل متناهي الصغر
3 سوق الأوراق المالية
4 التأجير التمويلي والتخصيم
حيث تعتمد الهيئة الضوابط التشريعية والتنظيمية وأهمية صحة بيانات العملاء للقطاع غير المصرفي والحد من الاحتيال والتزوير.
بذلك، لم تعد الهوية الرقمية مجرد أداة لإلغاء المعاملات الورقية بل أصبحت بنية تحتية تشكل مستقبل القطاع المالي والاقتصاد الرقمي حيث إن التوسع في إقرار الأطر التنظيمية للتعرف على العميل إلكترونيا وإطلاق البنوك الرقمية يمثل نقطة تحول نحو تحقيق شمول مالي مستدام يتيح للجميع الوصول إلى الخدمات المالية والمصرفية بكل سهولة.
ومع تسارع التحول نحو الخدمات المصرفية المفتوحة ستظل الهوية الرقمية هي الضامن الأساسي للجمع بين سهولة التجربة المصرفية وأعلى معايير الأمان ما يرسخ مكانة الاقتصاد المالي في عصر التكنولوجيا المالية.
تم إعداد هذه المقالة لصالح CNN الاقتصادية، والآراء الواردة فيها تمثّل آراء الكاتب فقط ولا تعكس أو تمثّل بأي شكل من الأشكال آراء أو وجهات نظر أو مواقف شبكة CNN الاقتصادية.